La empresa de logística aérea autónoma Zipline ha cerrado una ronda de financiación de 1.500 millones de dólares que eleva su valoración de mercado hasta los 21.500 millones de dólares. La operación coincide con la firma de un acuerdo multianual con el gigante minorista Walmart para desplegar 300 nuevos centros operativos de reparto con aeronaves no tripuladas en Estados Unidos. El salto cuantitativo es notable: ambas compañías operaban hasta la fecha apenas 21 puntos logísticos conjuntos desde que iniciaron su colaboración en 2021.
La inyección de capital ha estado liderada por firmas como Paradigm, WCM Investment Management y Layer Global, acompañadas por inversores institucionales y tecnológicos de primer nivel como Valor Equity Partners, Fidelity Management & Research Company, Tiger Global, J.P. Morgan, ARK Invest, Salesforce Ventures y la propia Uber. Este volumen sitúa a la compañía dentro del selecto grupo de empresas que lideran las milmillonarias rondas en ‘hard tech’ enfocadas en transformar el transporte a gran escala.
De 21 a 300 nodos logísticos: la ofensiva de Walmart
El pacto con Walmart representa un cambio de escala definitivo para el transporte aéreo de última milla. La red actual de 21 nodos activos servía principalmente como banco de pruebas en áreas residenciales selectas. Con 300 bases operativas integradas en las instalaciones del gigante de la distribución, el servicio cubrirá millones de hogares potenciales, reduciendo los tiempos de entrega urbana a escasos minutos y esquivando la congestión del tráfico rodado.
Zipline ha confirmado que destinará los fondos obtenidos a acelerar la producción de sus aeronaves en sus plantas de fabricación estadounidenses, además de ampliar su plantilla técnica para dar soporte al despliegue nacional de la infraestructura. Esta expansión coincide con un incremento sustancial en su modelo de ingresos: la compañía reportó que la facturación derivada directamente del servicio de reparto pasó de representar un 10,8% en marzo a un 34,9% en octubre, demostrando que su modelo de negocio transiciona rápidamente desde el desarrollo tecnológico hacia la monetización recurrente por servicio.
Ecosistema dual: Platform 1 y Platform 2
El núcleo de la ventaja competitiva de la tecnológica californiana radica en el desarrollo propietario de todo su hardware y software, que incluye desde los sistemas de despegue y recuperación hasta la plataforma algorítmica de gestión de tráfico aéreo. Su despliegue descansa actualmente sobre dos arquitecturas diferenciadas:
- Platform 1: Aeronaves de ala fija diseñadas para misiones de largo alcance corporativas, sanitarias y gubernamentales, capaces de cubrir trayectos de ida y vuelta de hasta 190 kilómetros (120 millas).
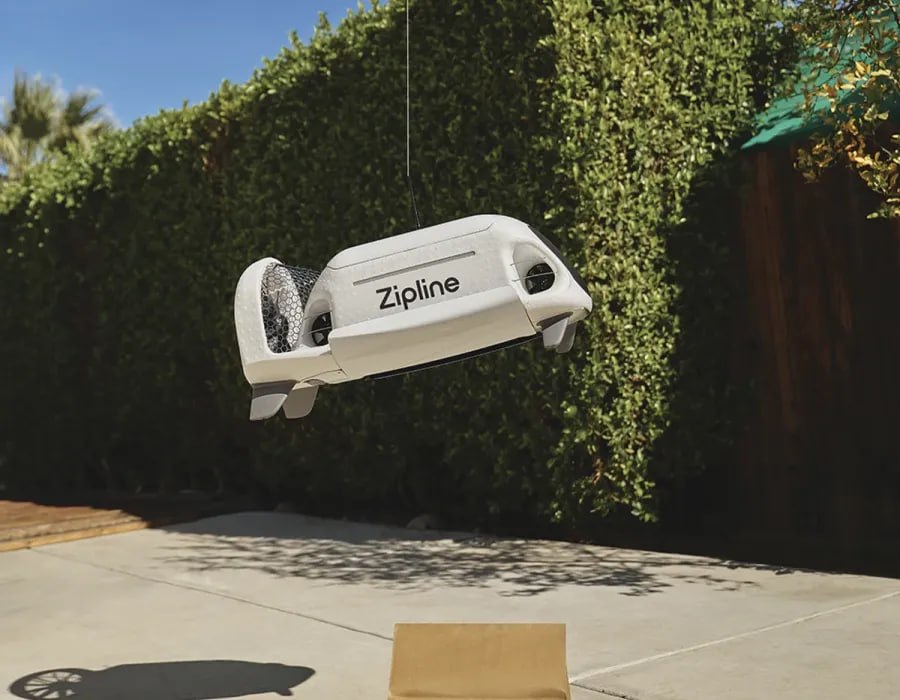
- Platform 2: Diseñada específicamente para el comercio minorista y la última milla residencial. Cuenta con capacidad de carga de hasta 3,6 kilogramos (8 libras) y opera en un radio de 16 kilómetros (10 millas), liberando el paquete mediante un sistema guiado por cable que desciende de manera silenciosa hasta el punto de entrega.
Fundada en 2014, Zipline comenzó su andadura en África resolviendo problemas de suministro crítico, transportando sangre y productos médicos en Ruanda antes de extenderse a Ghana y Nigeria. Aquella experiencia de vuelo extremo en entornos complejos sirvió para madurar su tecnología y catalizar su entrada en el mercado norteamericano en 2020 con acuerdos sanitarios.
El verdadero punto de inflexión regulatorio se produjo en 2022, cuando la Administración Federal de Aviación (FAA) otorgó a la compañía la certificación de operador aéreo Part 135. Esta autorización eliminó la obligatoriedad de mantener contacto visual directo con la aeronave, permitiendo vuelos autónomos comerciales a larga distancia. Desde entonces, el ecosistema de distribución ha seguido atrayendo a socios estratégicos —incluyendo la integración tecnológica de sus entregas en plataformas de reparto bajo demanda como Uber Eats— y afianzando una presencia comercial que ya abarca Estados Unidos, Japón y cinco países africanos.