La carrera comercial por el despliegue del vehículo autónomo acelera hacia su fase de producción en masa. May Mobility ha anunciado un acuerdo estratégico con el Grupo Volkswagen para integrar el monovolumen eléctrico ID. Buzz en su plataforma global de transporte bajo demanda. El objetivo de la compañía estadounidense contempla el despliegue escalonado de más de 10.000 vehículos autónomos hasta 2031, un movimiento que confirma la transición desde los proyectos piloto limitados hacia operaciones de flota a gran escala.
Esta colaboración subraya el nuevo modelo de negocio del consorcio alemán en materia de movilidad autónoma. Lejos de limitar sus desarrollos a su división MOIA —que mantiene su alianza tecnológica con Mobileye—, Volkswagen ha comenzado a comercializar una versión de su ID. Buzz concebida como plataforma base ‘plug-and-play’, optimizada a nivel de redundancias de seguridad, sensores y actuadores para que terceros integren sus propios algoritmos de guiado. La plataforma fue mostrada recientemente en Europa durante el evento Nvidia GTC, consolidando una tendencia en la que los fabricantes tradicionales asumen el papel de proveedores industriales de hardware mientras las empresas de software gestionan la operación comercial.
Capital riesgo e infraestructura urbana
El anuncio de May Mobility no es un hecho aislado dentro de un ecosistema que vuelve a concentrar importantes inyecciones de capital. La compañía japonesa Newmo ha cerrado una ronda de financiación de 20.800 millones de yenes (unos 135 millones de dólares) liderada por el operador de telecomunicaciones KDDI, con el propósito de acelerar el transporte automatizado en Japón. Paralelamente, en el segmento logístico europeo, la firma Port ha captado 14,5 millones de euros en una ronda respaldada por el Banco Europeo de Reconstrucción y Desarrollo (BERD) para expandir su tecnología de reparto urbano autónomo.
Al mismo tiempo, la infraestructura auxiliar comienza a adaptarse a las necesidades del vehículo sin conductor. Un claro ejemplo es la reciente maniobra de Uber, que ha comenzado a desplegar una herramienta para la reserva de plazas de aparcamiento orientada a flotas autónomas tras la absorción de SpotHero, habilitando centros neurálgicos urbanos de estacionamiento y recarga indispensables para sostener operaciones sin intervención humana.
Supervisión regulatoria y reestructuración de modelos
La aceleración del despliegue convive con un entorno regulatorio cada vez más vigilante en Estados Unidos. La Administración Nacional de Seguridad del Tráfico en las Carreteras (NHTSA) mantiene el foco sobre la filial de Alphabet tras la investigación abierta por la NHTSA a Waymo, motivada por fallos en su software de visión que provocaron que varias unidades adelantaran de manera indebida a autobuses escolares con las señales de stop activadas, gran parte de ellos producidos tras una actualización previa orientada a corregir la incidencia.
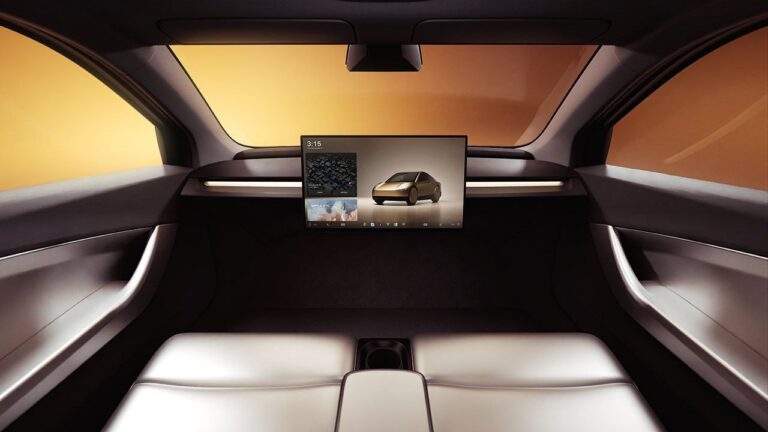
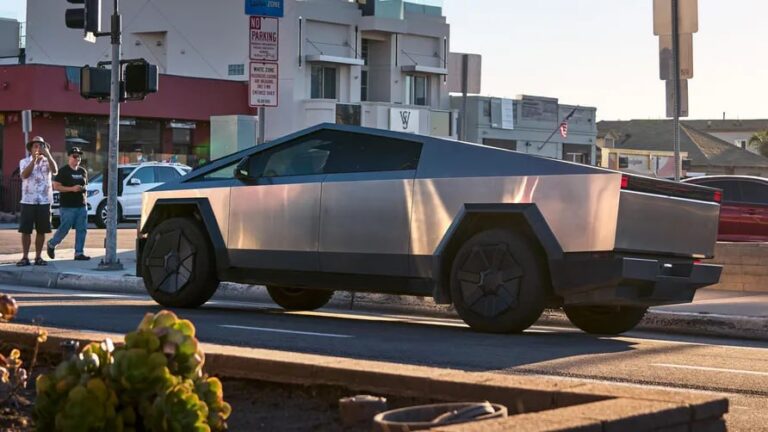
En el frente de los fabricantes puros, el mercado asiste a un cambio radical de prioridades industriales. Tesla ha intensificado sus pruebas de conducción sin supervisión y continúa la expansión de su servicio de robotaxis a San Antonio (Texas) para medirse de tú a tú con Waymo. La presión por rentabilizar el software de conducción autónoma y los servicios de movilidad compartida es de tal magnitud que la marca de Austin planea dar por concluida la producción del Cybertruck a mediados del próximo ejercicio para redirigir sus líneas de ensamblaje hacia el desarrollo del Cybercab, su vehículo expresamente diseñado para transporte público autónomo.
Por su parte, Lucid continúa reflejando la complejidad financiera de la transición eléctrica: la firma registró ingresos por valor de 350 millones de dólares en el tercer trimestre y ha tenido que ampliar su línea de crédito con el Fondo de Inversión Pública (PIF) de Arabia Saudí hasta los 1.750 millones de dólares para asegurar su liquidez, poniendo de manifiesto que el salto a la nueva movilidad sigue requiriendo un pulmón financiero colosal.